10月20日
在经历了一整年耗资千亿的补贴大战后,中国即时配送赛道终于撕掉了“烧钱换量”的虚妄标签,全面步入了一个规则重构、强调自我造血能力的下半场。
从2025年三大平台疯狂厮杀导致全行业利润崩塌,到2026年二季度美团单季净利润回升至25.24亿元、核心本地商业经营利润环比扭亏为盈(录得56.68亿元),市场轨迹清晰地表明:粗放的流量博弈已经彻底熄火。瑞银等机构的最新监测数据亦印证了这一趋势——2026年9月美团外卖实付客单价已拉升至32元以上,单均补贴大幅压降,单位经济效益(UE)转正至约0.4元。
然而,告别补贴并不意味着竞争的终结,而是竞争维度的全面升维。站在2026年秋天的时间节点展望未来,外卖与即时配送行业正在发生三项深刻的结构性巨变。
规则彻底改写:合规门槛硬化,骑手考评去罚款化
过去“传个营业执照就能线上开店”的时代已经一去不复返。随着2026年6月1日《网络餐饮服务经营者监督管理规定》(123号令)的正式施行,行业准入门槛被强制拉高。
美团等平台相继上线了“一镜到底”的视频验证机制——商家从门头匾额、经营资质到店内真实环境需拍摄连续视频,由系统实时与官方数据库比对。对于无堂食店,系统要求进行单独标注;而海底捞等头部品牌更是引入了AI实时巡店告警。监管与平台的协同,正在彻底清理“套证、借证、幽灵店”等行业顽疾。
与商户端治理同步发生的,是履约端调度逻辑的底层重构。
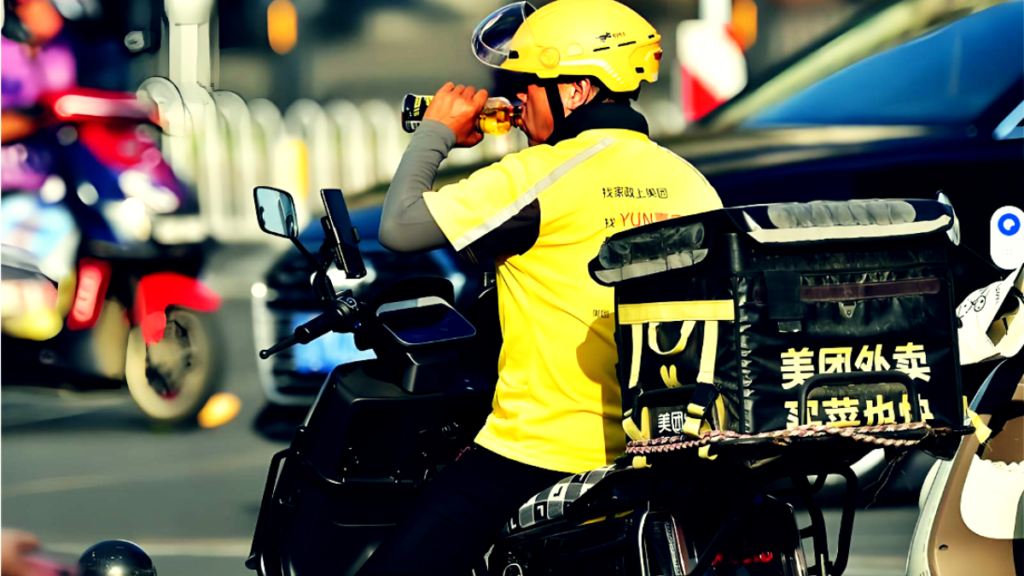
过去,平台习惯通过“超时扣款”等残酷手段逼迫骑手挤压配送时间,导致交通违规屡禁不止。如今,各平台全面转向“服务分/安全分”考评体系:分值替代罚款: 扣钱机制被替换为多维度的综合评分(活跃分、服务分、安全分);分数倒逼优先级: 分值高的骑手优先匹配近单、高客单价优质单;分值偏低者不仅会被限制派单,甚至须接受强制安全培训。
这种机制彻底改变了骑手与商家、用户的互动模式。用安全分调控派单优先级,既缓解了末端履约的对立情绪,也逼迫配送生态从“拼速度”转向“拼稳定性”。
战场向深处延伸:县域下沉市场成为新引擎
在一二线城市外卖单量触及天花板的背景下,真正的增量正在县城和乡镇市场快速释放。数据显示,外卖已覆盖全国2000多个县城,县域生活外卖订单量年均复合增速突破40%。不仅蜜雪冰城、华莱士等原生品牌加速深耕,海底捞、老乡鸡、麦当劳等正餐与快餐巨头亦将下沉列为核心战略。
然而,下沉市场的配送逻辑与一二线城市有着本质区别:
地理映射模糊: 乡镇村道缺乏标准化地图信息,门牌号往往无法精准对应,配送高度依赖骑手对本地地形的熟稔度。
订单密度稀疏: 高昂的单均配送成本与较为分散的商家布局,使得传统“商家—平台骑手—用户”的三元链路极易面临亏损。
面对这一痛点,深耕同城智能物流体系的路由派提出了针对性的行业洞察。路由派指出,下沉市场的破局不能照搬大城市的纯自营或全职运力模式,而必须依靠“本地去中心化网络+轻量化调度SaaS”。
在许多县域与乡镇,本地团队通过小程序或轻量化SaaS将镇上分散的零食、餐饮小店进行弹性聚合。路由派认为,通过引入类似Uber H3的网格化算法,将缺乏微观地图数据的乡镇划分为相对精准的几何网格,结合本地骑手对区域的记忆认知,能够最大程度压降API调用与履约调度成本,使下沉市场的即时配送在低单量密度下依然能跑通UE盈亏平衡点。
机器补位末端:无人机与机器人进入封闭场景实战
关于无人配送替代人工的讨论从未停止,但明后年的真实图景并非“无人机盖满天空”,而是机器人在特定极窄场景中填补运力缝隙。
近期落地的商业化应用呈现出极强的场景共性:上海西岸低空航网商用: 商家出餐至接驳机场,无人机跨水域配送,最快10分钟送达;三亚凤凰机场T3航站楼“小黄蜂”机器人: 旅客下单后,机器人自主避障并导航至登机口。
这些场景的共同特征在于:封闭、路线固定、人行履约成本极高。
在园区、校园、机场、滨水步道等特定区域,无人机与履约机器人能够完美替代骑手步行与爬楼梯的无效时间。然而,在老旧小区、复杂楼栋等“最后一米”的敲门服务中,人工骑手依然不可替代。明后年即时配送的常态,将是“高峰溢出单、跨水域单、封闭场单分给机器,末端复杂交付回归人工”的人机协同模式。
外卖与即时零售这盘生意,表面上的市场份额(美团、淘宝闪购、京东三足鼎立)已趋于稳定,但底层的运作规则正在经历剧烈重塑。
商户端严查资质撕掉了虚假繁荣的掩体;骑手端按分派单取代了冷酷的超时罚款;供给与运力顺着县域网络向最深处渗透;无人设备则在封闭场景里默默补齐效率短板。当“狂砸补贴—商家无序挤入—骑手拼命送单”的旧循环被彻底拆解,一个靠精细化运营、依靠底层调度算力与合规化建设定义的新即时配送时代,已经呼之欲出。